
 +902 129 008 729
 +44 207 043 6026
 +971 454 01311
 +302 112 340 656
 +1 (888) 2033901


Yunanistan Gayrimenkul Piyasası Raporu H1 2026: Fiyat Trendleri ve Golden Visa Etkisi
-
 10-dakikalık okuma
-
51 Görüntülenme
-
Paylaş
 10-dakikalık okuma
 51 Görüntülenme
 Paylaş

Yağız Yiğit
Astons Türkiye Direktörü
- Son düzenleme: Ekim 7, 2026
Yunanistan’ın yatırım amaçlı gayrimenkul piyasası 2026’nın ilk yarısında dayanıklılığını korudu. Daire fiyatları 2026’nın 1. çeyreğinde yıllık bazda %5,7, 2. çeyreğinde ise %5,5 artarken, yeni konutlar eski konutlardan daha güçlü performans göstermeye devam etti. Yabancı talep Atina, Pire, Selanik ve önde gelen kıyı bölgelerinde yoğunlaşıyor. Çinli yatırımcılar aktif Golden Visa yatırımcı oturum izinlerinin yarısından fazlasını oluştururken, ABD, Birleşik Krallık, İsrail ve Türkiye’den gelen alıcıların payı da giderek artıyor. Yeni Golden Visa başvurularının %75’inden fazlası, genellikle 40–65 m² büyüklüğündeki kompakt ticari gayrimenkulden konuta dönüşüm projeleri üzerinden yapılan €250.000’luk yatırımlarla bağlantılı. Attika’daki premium alıcılar ise, özellikle Atina Rivierası’nda, giderek €1 milyon ve üzerindeki gerçek giriş bütçeleriyle karşılaşıyor.
Bu makalede Yunanistan’da kimlerin gayrimenkul satın aldığı, hangi varlık türlerinin en fazla talep gördüğü, yatırımcıların hangi bölgelerde yoğunlaştığı, fiyatların alt pazarlara göre nasıl değiştiği ve Golden Visa sisteminin ülke genelindeki yatırım faaliyetlerini nasıl yeniden şekillendirdiği ele alınıyor.
Yunanistan’da daire fiyatları 2026’nın 1. çeyreğinde yıllık bazda %5,7, 2. çeyreğinde ise %5,5 arttı. Böylece büyüme pozitif kalmaya devam ederken, artış hızı 2024’teki %9,1 ve 2025’teki %8,3 seviyelerinden yavaşladı.
Yeni konutlar eski konutlardan daha güçlü performans göstermeye devam ediyor. Beş yaşına kadar olan dairelerin değeri 1. çeyrekte %6,0, 2. çeyrekte %6,2 artarken, eski dairelerde artış sırasıyla %5,5 ve %5,0 oldu. Bu fark önem taşıyor çünkü Yunanistan’daki konut stokunun büyük bölümünü özellikle 1960–1980 yılları arasında inşa edilmiş eski binalar oluştururken, uluslararası yatırım piyasasının önemli bir bölümü yeni, tamamen yenilenmiş veya yeniden konumlandırılmış gayrimenkullere odaklanıyor.
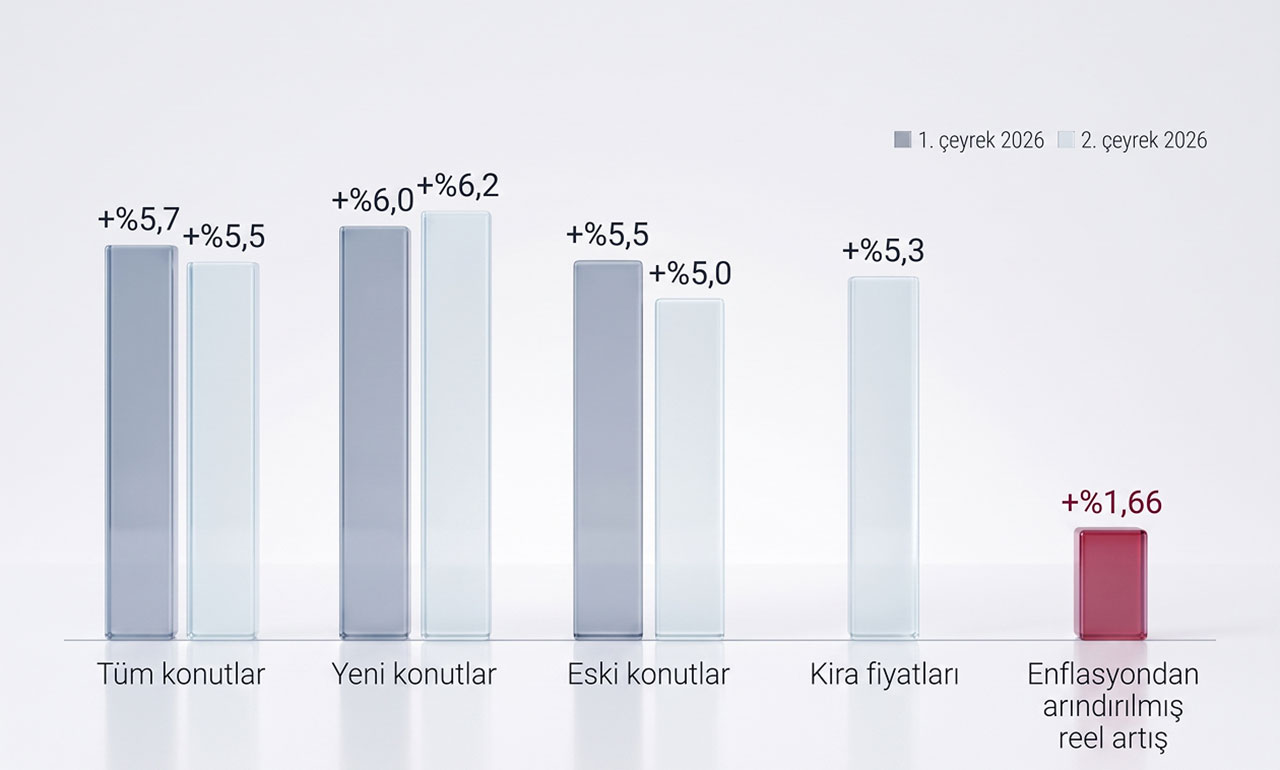
Ancak enflasyon hesaba katıldığında tablo daha ılımlı. 2026’nın ilk yarısında reel konut fiyat artışı yıllık bazda yaklaşık %1,66 oldu. Kira fiyatları ise yaklaşık %5,3 ile daha hızlı arttı. Bu durum, ülkenin ana şehir pazarlarında kaliteli uzun dönem kiralık konut arzındaki süregelen sıkıntıyı yansıtıyor.
Konut erişilebilirliği de önemli bir yapısal sorun olmaya devam ediyor. Kriz sonrası dip seviyeden bu yana daire fiyatları yaklaşık %85 yükselirken, kişi başına harcanabilir gelir yalnızca %47 arttı. Bu durum, yerel alıcıların neden fiyat konusunda daha hassas kaldığını ve ağırlıklı olarak eski ikinci el konutlara yöneldiğini, buna karşılık yabancı sermayenin yeni projeler, premium gayrimenkuller ve profesyonel şekilde yeniden geliştirilmiş varlıklarda daha büyük rol oynadığını açıklıyor.

Piyasa soğumadı, olgunlaştı. Fiyatlar hâlâ yükseliyor ancak alıcılar artık çok daha seçici ve kaliteli gayrimenkullerle diğerleri arasındaki fark giderek büyüyor. İyi bir konumdaki yenilenmiş, enerji verimli bir daire hızlı satılıyor. Sıradan eski bir dairenin ise satılabilmesi için doğru fiyatlanması gerekiyor. Yatırımcılar açısından metrekare başına ortalama fiyat, belirli bina, sokak ve teknik özelliklerden çok daha az önemli.
Nasos Fousias
Astons Yunanistan Direktörü
Ulusal veya şehir genelindeki bir ortalama, uluslararası bir yatırımcının Yunanistan’da yatırım kalitesindeki bir gayrimenkul için gerçekte ne kadar ödediği konusunda sınırlı bilgi veriyor. Genel konut endeksleri eski dairelerin etkisini yoğun şekilde taşırken, yeni teslim edilmiş veya kapsamlı biçimde yenilenmiş gayrimenkuller önemli ölçüde daha yüksek fiyatlardan işlem görüyor.
Örneğin Merkez Atina’da genel piyasa seviyesi yaklaşık €2.500/m² iken, profesyonel olarak yenilenmiş veya dönüştürülmüş gayrimenkuller genellikle €4.200–5.800/m² aralığında fiyatlanıyor. Kolonaki’de premium gayrimenkuller €7.000–9.500/m² seviyesinin üzerine çıkabiliyor. Aynı yapı Pire’de de görülürken, Atina Rivierası’nda fark daha da belirgin.
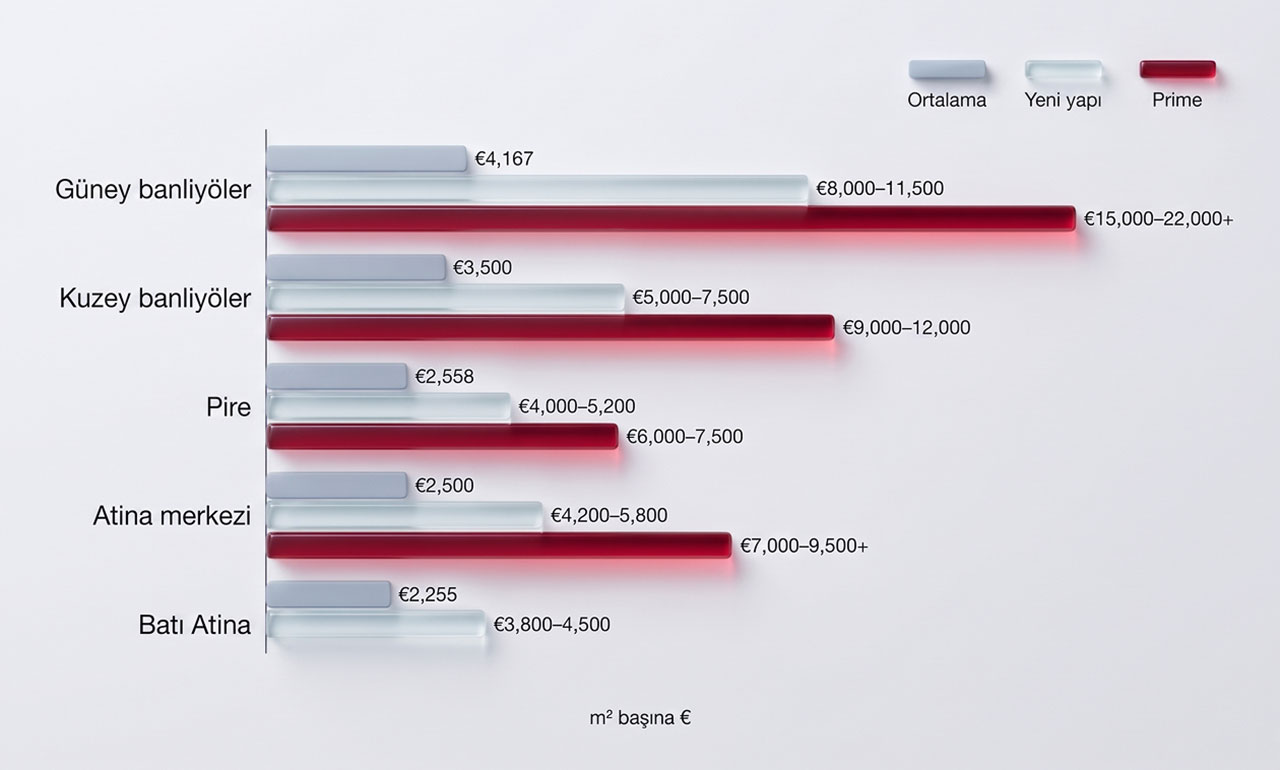
Bu fark yalnızca Golden Visa primiyle açıklanamaz. Dönüşüm projelerinde satın alma fiyatına mevcut ticari binanın edinilmesi ve yeniden geliştirilmesi, kullanım türünün yasal olarak değiştirilmesi, yapısal ve sismik çalışmalar, enerji iyileştirmeleri, yeni mühendislik sistemleri, iç dekorasyon ve çoğu zaman tam mobilya dahil oluyor. Bu nedenle bu tür bir ürünü 1970’lerden kalma yenilenmemiş bir daireyle doğrudan karşılaştırmak yanıltıcı olabilir.
2024 reformu yatırım piyasasını daha parçalı bir yapıya dönüştürdü. Attika, Selanik, Mykonos, Santorini ve kapsama giren büyük adalarda standart konut yatırımı için artık tek bir gayrimenkule en az €800.000 yatırım yapılması ve konutun en az 120 m² ana kullanım alanına sahip olması gerekiyor. Ülkenin geri kalanında standart konut eşiği €400.000 ve yine 120 m² şartı uygulanıyor.
Ticari gayrimenkulden konuta dönüşüm projeleri ile restorasyon amacıyla satın alınan tescilli binalar için ülke genelinde €250.000’luk ayrı bir seçenek bulunmaya devam ediyor. Bu kategoriler 120 m² minimum alan şartına tabi değil. Bu nedenle standart yatırım eşiğinin €800.000 olduğu bölgelerde özellikle önemli hâle geldiler.
| Golden Visa gayrimenkul seçeneği | Minimum yatırım | Minimum alan | Ana uygulama alanı |
|---|---|---|---|
| Standart konut, Bölge A | €800.000 | 120 m² | Attika, Selanik, Mykonos, Santorini ve büyük adalar |
| Standard residential, Zone B | €400.000 | 120 m² | Diğer uygun bölgeler |
| Commercial-to-residential conversion | €250.000 | Yasal minimum yok | Ülke genelinde |
| Listed-building restoration | €250.000 | Yasal minimum yok | Ülke genelinde |
Atina’da €250.000’luk dönüşüm seçeneği, yeni geliştirilmiş ve tamamen tamamlanmış gayrimenkullere çok daha düşük giriş maliyetiyle erişim sağladığı için ilgi görüyor. Bu daireler genellikle ulaşımı güçlü veya prestijli bölgelerde yer alıyor ve €800.000’dan başlayan standart konutlara kıyasla daha yüksek kira getirisi sağlayabiliyor.
Atina Rivierası’nda ise €800.000 bile Golden Visa’ya uygun yeni proje stoku için çoğu zaman yeterli değil. Minimum 120 m² alan şartı yerel fiyatlarla birleştiğinde, gerçekçi giriş bütçeleri sıklıkla €1 milyonun üzerine çıkıyor.
Yunanistan Göç ve İltica Bakanlığı’nın aylık verilerine göre, Golden Visa talebi 2026’nın ilk yarısında aktif kalmaya devam etti. Bununla birlikte başvuru hacmi, 2025’teki olağanüstü güçlü geçiş dönemine kıyasla daha düşüktü. Ocak–Haziran döneminde 2.589 ilk başvuru yapıldı. Bir önceki yılın aynı döneminde bu rakam 4.500’dü. Fark yılın başında daha belirginken, ilkbaharın sonlarına doğru önemli ölçüde daraldı: Mayıs ayında başvurular yıllık bazda yalnızca %2,4, Haziran’da ise %11,0 daha düşüktü.
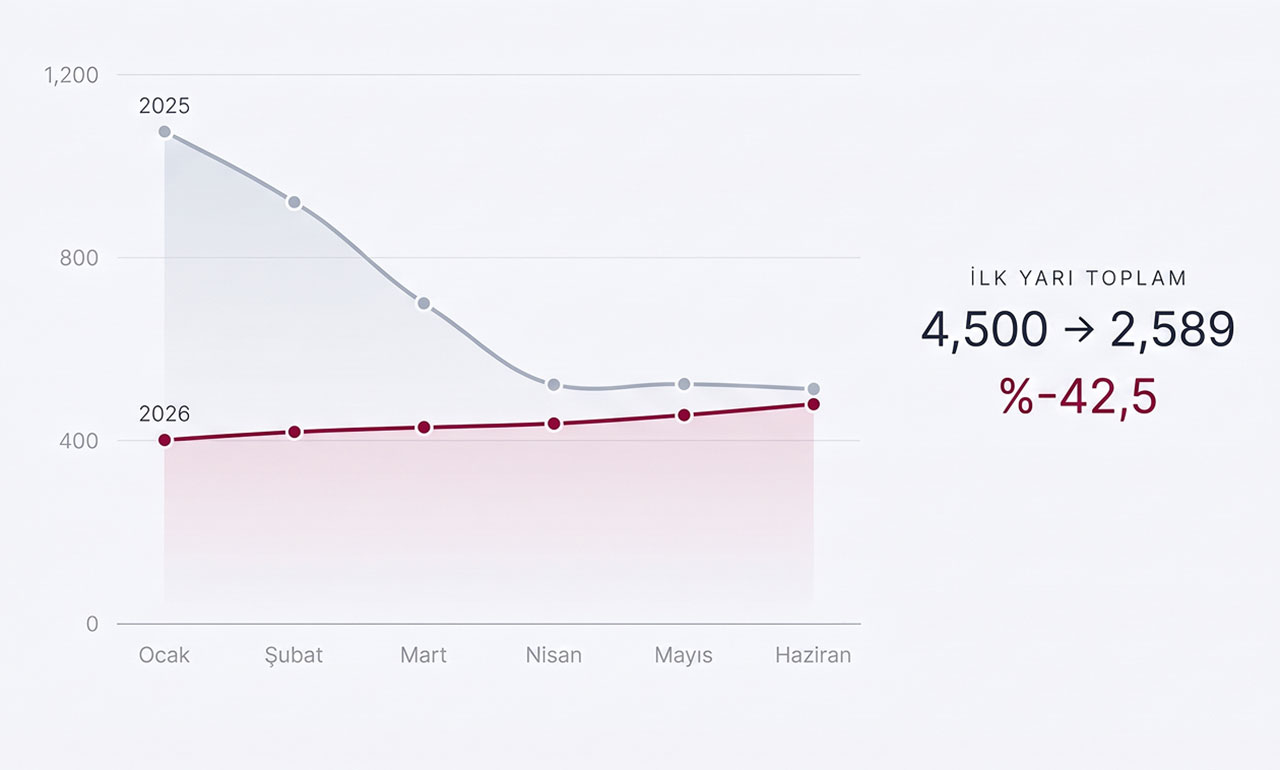
Bu karşılaştırma, birçok yatırımcının geçiş kurallarının sona ermesinden ve yeni €250.000, €400.000 ve €800.000 eşiklerinin tam olarak uygulanmasından önce satın alımlarını hızlandırdığı 2025’teki yüksek baz etkisini yansıtıyor. 2026 itibarıyla piyasa, talebin ortadan kalkmasından ziyade yeni yapıya uyum sağladığı daha istikrarlı bir döneme geçti.
Oturum izni verilme süreci de hızlandı. 2026’nın ilk yarısında toplam 5.544 ilk Golden Visa oturum izni verildi. 2025’in aynı dönemindeki 4.310 seviyesine kıyasla bu rakam %28,6 arttı. Bu da göç makamlarının birikmiş başvuruları daha hızlı işlemeye başladığını gösteriyor. 2026’nın ilk yarısında yapılan başvuruların onaylanmış kısmı da %33,1’e yükseldi. Bu oran 2025’in aynı dönemine ait başvuru grubunda %16,8’di.
Genel olarak veriler, geçiş döneminin yarattığı güçlü artış sonrasında Golden Visa faaliyetlerinin normalleştiğini gösteriyor. Bununla birlikte devam eden aylık başvuru hacmi ve daha hızlı onay süreçleri, programa yönelik yatırımcı ilgisinin hâlâ önemli olduğunu ortaya koyuyor.
Göç Bakanlığı’nın resmi verileri, sonuçlanmamış Golden Visa dosyalarının sayısında da düşüş olduğunu gösteriyor. Ocak 2026 sonunda, 2022’den bu yana yapılan ilk başvurular ve yenilemeler dahil olmak üzere 11.147 Golden Visa başvurusu hâlâ sonuçlanmamıştı. Bu sayı Şubat’ta 10.796’ya, Mart’ta ise 10.032’ye düştü. Aynı dönemde verilen karar sayısı 26.629’dan 28.768’e yükseldi.
Mart itibarıyla 2022’den bu yana yapılan 39.179 Yunanistan Golden Visa başvurusunun %73’ü oturum izniyle sonuçlanmış, %26’sı hâlâ beklemede kalmış ve yaklaşık %1’i reddedilmişti. Bu rakamlar mevcut yatırım talebiyle verilen oturum izinleri arasındaki ayrımı güçlendiriyor: 2026’da yeni başvuru sayısı daha düşük olsa da önceki yatırım dalgasında oluşan dosyaları sonuçlandırmak için çok daha yüksek idari kapasite kullanılıyor.
Gayrimenkul piyasası açısından bu durum, 2026’nın ilk yarısındaki başvurularda görülen %42,5’lik düşüşün Golden Visa bağlantılı gayrimenkul işlemlerinde %42,5 daralma olarak yorumlanmaması gerektiği anlamına geliyor. Karşılaştırmanın bir bölümü, yeni eşiklere geçiş döneminin yarattığı olağanüstü yüksek bazdan kaynaklanıyor. Mayıs ve Haziran aylarında yıllık farkın çok daha düşük seviyelere gerilemesi ise talebin ilk yarının sonuna doğru daha normal bir seviyede dengelenmeye başladığını gösteriyor.
Golden Visa talebi milliyet bazında oldukça yoğunlaşmış durumda. Mart 2026 itibarıyla Çin vatandaşları 11.136 geçerli ilk yatırımcı oturum iznine sahipti ve bu rakam toplamın %48,4’ünü oluşturuyordu. Türk yatırımcılar 3.820 izin veya %16,6 payla açık ara ikinci en büyük gruptu. Böylece Çin ve Türkiye birlikte geçerli ilk yatırımcı izinlerinin neredeyse üçte ikisini oluşturdu.
Lübnanlı yatırımcılar %4,6, İranlılar %3,9, Birleşik Krallık vatandaşları %3,6, İsrailliler %3,1, ABD ve Mısır vatandaşları ise %2,6’şar pay aldı. Dağılım, programın giderek daha coğrafi çeşitlilik kazanmasına rağmen Yunanistan’ın genel yabancı gayrimenkul piyasasına kıyasla çok daha yoğunlaşmış olduğunu gösteriyor.
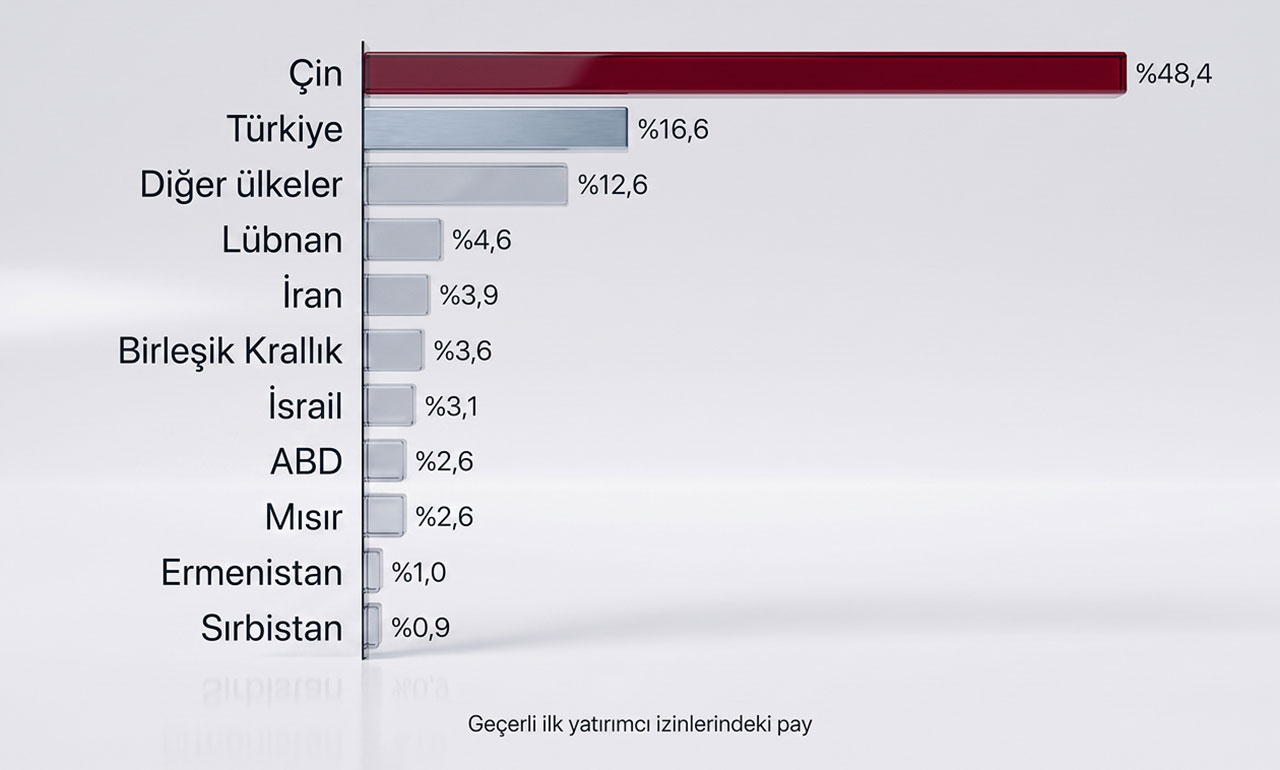
Türkiye, Golden Visa talebinde büyümenin en belirgin olduğu pazarlardan biri. Türk yatırımcıların payı Şubat 2026’da %16,3 iken Mart’ta %16,6’ya yükseldi. Çin’in payı ise yaklaşık %48 seviyesinde büyük ölçüde sabit kaldı. Dolayısıyla Çinli yatırımcı tabanının ölçeği çok daha büyük olmaya devam ederken, Türkiye pazarı programın mevcut talep yapısında giderek daha önemli hâle geliyor.
Çinli yatırımcılar, Yunanistan’ın Golden Visa sistemi içinde en büyük grubu oluşturmaya devam ediyor ve 2026 ortası itibarıyla aktif yatırımcı izinlerinin yarısından fazlasını temsil ediyor. Bu durum Çinli alıcılara yatırım yoluyla oturum piyasasında açık ara en güçlü konumu sağlıyor.
Bununla birlikte yatırımcı tabanı giderek genişliyor. ABD’li alıcıların yüksek değerli işlemlerdeki payı büyürken, Birleşik Krallık, İsrail ve Türkiye’den gelen yatırımcılar da önemli yabancı alıcı grupları arasında yer alıyor. Bu grupların gayrimenkul tercihleri aynı değil: öncelikle Golden Visa verimliliğine odaklanan yatırımcılar €250.000’luk şehir içi dönüşüm segmentinde daha aktifken, yüksek net servete sahip yatırımcılar premium yeni projelerde ve kıyı gayrimenkullerinde daha görünür durumda.
| Alıcı grubu | Piyasadaki konumu | Tipik talep profili |
|---|---|---|
| Çin | Aktif yatırımcı izinlerinin %50’sinden fazlası | Özellikle şehir içi yatırım gayrimenkullerinde güçlü Golden Visa odaklı talep |
| Amerika Birleşik Devletleri | Artan pay | Daha yüksek değerli konutlar, premium ve yaşam tarzı odaklı gayrimenkuller |
| Birleşik Krallık | Önemli yabancı alıcı grubu | Konut ve yaşam tarzı odaklı talep |
| İsrail | Önemli yabancı alıcı grubu | Atina ve premium pazarlar |
| Türkiye | Önemli yabancı alıcı grubu | Şehir içi konut ve Golden Visa bağlantılı talep |
Burada oturum izinleriyle gerçek gayrimenkul işlemleri arasındaki ayrım önemli. Golden Visa istatistikleri, tüm yabancı gayrimenkul alıcılarının milliyet dağılımını değil, yatırımcı oturum izni sahiplerini gösteriyor. Yabancılar oturum iznine başvurmadan da gayrimenkul satın alabilirken, oturum izni satın alma işleminden aylar sonra verilebilir.
2026’daki baskın yatırım ürünü, ticari gayrimenkulden konuta dönüşüm projeleri olarak öne çıkıyor. Yeni başvuruların %75’inden fazlası €250.000’luk dönüşüm seçeneğiyle bağlantılıyken, yaklaşık %15–18’i €800.000 veya üzerindeki premium gayrimenkullerle ilgili. %7’den daha azı ise €400.000’luk bölgesel kategori ile finansal yatırım seçenekleri arasında dağılıyor.
Bu durum hem geliştirme faaliyetlerini hem de piyasaya çıkan gayrimenkul türünü doğrudan etkiledi. Tipik bir €250.000’luk Golden Visa birimi artık yaklaşık 40–65 m² büyüklüğünde, çoğu zaman tamamen yenilenmiş ve mobilyalı olarak teslim edilen stüdyo veya tek yatak odalı dairelerden oluşuyor. Profesyonel olarak yönetilen projelerde fiyatlar genellikle €4.000–5.800/m² arasında değişiyor.
Premium segment ise tamamen farklı bir profile sahip. €800.000 veya daha fazla yatırım yapan alıcılar genellikle büyük daireleri, yeni projeleri, penthouse daireleri veya kıyı gayrimenkullerini tercih ediyor. Buradaki yatırım yaklaşımı kira getirisini maksimuma çıkarmaktan çok oturum hakkını yaşam tarzı, sermaye koruması ve sınırlı arzı bulunan yüksek kaliteli gayrimenkullere uzun vadeli erişimle birleştirmeye dayanıyor.
| Segment | Tipik gayrimenkul | Tipik büyüklük | Tipik yatırım |
|---|---|---|---|
| Şehir içi dönüşüm | Stüdyo veya 1 yatak odalı daire | 40–65 m² | €250.000–280.000 |
| Premium merkezi dönüşüm | Yüksek kaliteli yenilenmiş daire | 45–65 m² | €280.000–350.000 |
| Standart Bölge A konutu | Büyük daire / yeni proje | 120 m²+ | €800.000+ |
| Atina Rivierası | Premium konut | 120 m²+ | €1M–2.5M+ |
| Selanik dönüşümü | Öğrenci veya servisli daire | 50–65 m² | Yaklaşık €250.000 |
| Girit premium pazarı | Villa veya sahil konutu | Değişken | Yüksek değerli segment |
İki çok farklı alıcı profili görüyoruz. İlki oturum iznine odaklanıyor ve merkezi, ulaşımı güçlü, güvenilir kira talebine sahip bir bölgede iyi uygulanmış €250.000’luk bir dönüşüm projesi istiyor. İkinci grup ise Atina Rivierası’nda yaşam tarzı ve uzun vadeli değer satın alıyor. Bu ikinci segment çoğu zaman olduğundan küçük görülüyor. Glyfada’da kaliteli yeni projeler artık düzenli olarak €10.000/m² seviyesinin üzerinde işlem görüyor ve Vouliagmeni’de en iyi yeni projeler €20.000/m² seviyesine yaklaşabiliyor. Orada Golden Visa’ya uygun €800.000’luk bir satın alma, pratikte €1 milyonun üzerinde bir karar anlamına geliyor.
Nasos Fousias
Astons Yunanistan Direktörü
2026’da Yunanistan gayrimenkul piyasasını modern konut arzındaki sınırlılıktan altyapı yatırımlarına ve Golden Visa talebindeki değişime kadar birçok unsur yeniden şekillendiriyor.
Atina ülkenin en büyük ve en çeşitli gayrimenkul pazarı olmaya devam ediyor. Merkezi bölgeler, batı banliyöleri, Pire, kuzeydeki konut kuşağı ve Atina Rivierası fiyat, gayrimenkul türü ve kiracı profili açısından önemli ölçüde farklılaşıyor.
Fark o kadar büyük ki, metropol genelindeki ortalamaların ciddi yatırım analizinde sınırlı değeri bulunuyor. Kypseli’de dönüştürülmüş bir daire satın alan yatırımcı, Glyfada’da 150 m² yeni bir konut satın alan kişiden tamamen farklı bir piyasada faaliyet gösteriyor.
Merkez Atina’da büyük ölçekli sıfırdan geliştirme için çok sınırlı alan bulunması, yeniden geliştirme projelerini giderek daha önemli hâle getiriyor. Kypseli, Ampelokipi ve Exarchia gibi bölgelerde geliştiriciler eski ofis ve ticari binaları modern konut projelerine dönüştürüyor. Bu projelerde genellikle enerji performansı yükseltiliyor ve iç mekanlar tamamen yenileniyor.
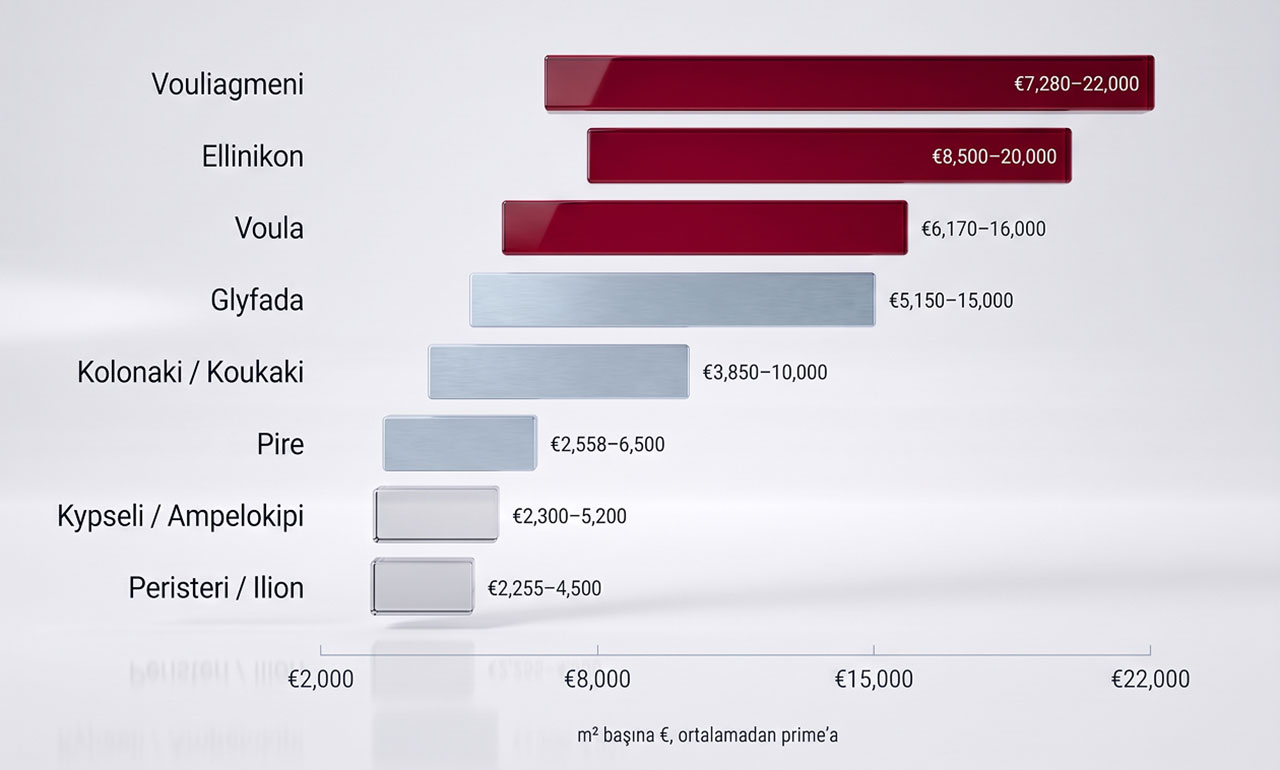
Bu durum genel piyasa ile yatırım kalitesindeki gayrimenkuller arasındaki büyük fiyat farkını açıklıyor. Tipik bir ikinci el daire yaklaşık €2.300–2.500/m² seviyesindeyken, tamamen yeniden geliştirilmiş bir gayrimenkul €4.200–5.200/m² seviyesinde fiyatlanabiliyor. Kolonaki’de prim çok daha yüksek ve kaliteli konutlar €6.500–9.000/m² seviyesine ulaşabiliyor.
€250.000’luk dönüşüm seçeneğini kullanan Golden Visa alıcıları için merkezi bölgelerdeki tipik birimler yaklaşık 48–60 m² büyüklüğünde ve €250.000–270.000 seviyesinde fiyatlanıyor. Daha premium merkezi lokasyonlarda yatırım tutarı €280.000–350.000 seviyesine çıkabiliyor.
Pire, Attika’daki başlıca kurumsal yeniden geliştirme merkezlerinden biri hâline geldi. Bölge, büyük miktarda eski sanayi ve ticari gayrimenkul stoğunu güçlü ulaşım bağlantıları, liman faaliyetleri ve gelişen iş altyapısıyla birleştiriyor.
Genel ikinci el piyasa seviyesi yaklaşık €2.558/m² düzeyinde kalırken, yüksek kaliteli dönüşüm projeleri yaklaşık €4.000–5.200/m² seviyesinde fiyatlanıyor. Premium penthouse daireler ve marina manzaralı gayrimenkuller €6.500/m² seviyesinin üzerine çıkabiliyor.
Tipik Golden Visa gayrimenkulü yaklaşık €250.000–280.000 maliyetle 45–65 m² iç alan sunuyor. Bu nedenle Pire, €250.000 eşiğinin sıradan ikinci el gayrimenkul satın alımlarını desteklemek yerine belirli bir yeniden geliştirme pazarını nasıl teşvik ettiğinin en açık örneklerinden biri.
Peristeri ve Ilion gibi batı bölgeleri merkeze veya güney banliyölerine kıyasla önemli ölçüde daha ucuz olmaya devam ediyor, ancak güçlü fiyat artışları kaydedilmeye devam ediyor. Geniş Batı Atina bölgesinde ortalama fiyat, yıllık %9,7 artışın ardından yaklaşık €2.255/m² seviyesine ulaştı.
Yeniden geliştirilmiş gayrimenkuller genellikle €3.800–4.500/m² seviyesinde işlem görüyor. 55–65 m² büyüklüğündeki yatırım birimleri ise €250.000–265.000 seviyesinde fiyatlanıyor. Kiralama talebi turizmden çok yerel Yunan hanelerine bağlı olduğundan, bu bölgenin risk profili merkez veya kıyı bölgelerinden farklı.
Atina Rivierası fiilen ayrı bir premium pazar olarak faaliyet gösteriyor. Glyfada’da kaliteli yeni projeler genellikle €8.000–9.500/m² seviyesinde fiyatlanırken, premium konutlar €12.000–15.000/m² seviyesine ulaşabiliyor. Voula daha yüksek seviyelerde işlem görüyor ve premium projeler €13.000–16.000/m² düzeyinde.
Vouliagmeni piyasanın en üst segmentinde yer alıyor. Modern projeler genellikle €12.500–15.000/m² seviyesinden başlarken, denize sıfır gayrimenkuller €18.000–22.000/m² seviyesini aşabiliyor. The Ellinikon ise ek bir katman oluşturuyor. Little Athens’te fiyatlar yaklaşık €8.500–11.500/m² seviyesindeyken, Marina Tower veya sahil konutlarında €18.000–20.000/m² veya daha yüksek seviyeler görülebiliyor.
Attika’da standart Golden Visa gayrimenkulünün en az 120 m² olması gerektiğinden, yasal €800.000 eşiği bu lokasyonlardaki gerçek sermaye ihtiyacını önemli ölçüde düşük gösteriyor. Glyfada’da uygun bir gayrimenkul için gerçekçi yatırım tutarı €1,0–1,3 milyon seviyesine çıkabilirken, The Ellinikon genellikle €1,2 milyon, Vouliagmeni ise yaklaşık €1,8 milyon seviyesinden başlıyor.
İki çok farklı alıcı profili görüyoruz.
İlki oturum iznine odaklanıyor ve merkezi, ulaşımı güçlü, güvenilir kira talebine sahip bir bölgede iyi uygulanmış €250.000’luk bir dönüşüm projesi istiyor.
İkinci grup ise Atina Rivierası’nda yaşam tarzı ve uzun vadeli değer satın alıyor. Bu ikinci segment çoğu zaman olduğundan küçük görülüyor. Glyfada’da kaliteli yeni projeler artık düzenli olarak €10.000/m² seviyesinin üzerinde işlem görüyor ve Vouliagmeni’de en iyi yeni projeler €20.000/m² seviyesine yaklaşabiliyor. Orada Golden Visa’ya uygun €800.000’luk bir satın alma, pratikte €1 milyonun üzerinde bir karar anlamına geliyor.
Selanik, Yunanistan’ın ikinci büyük şehir gayrimenkul pazarı olmaya devam ediyor. Fiyatlar 2026’nın 1. çeyreğinde yıllık bazda %6,4, 2. çeyreğinde ise %4,7 yükselirken, genel ikinci el piyasa seviyesi yaklaşık €2.667/m² düzeyinde.
Merkezi bölgelerde ve Kalamaria’da premium yeni proje stoku €5.500–6.500/m² seviyesine ulaşabiliyor. Aynı zamanda standart konutlar için €800.000 Golden Visa eşiği, geliştiricileri özellikle yeni metrodan faydalanan bölgelerde dönüşüm segmentine yönlendirdi.
Şehrin büyük öğrenci nüfusu, kompakt mobilyalı daireler için doğal bir pazar yaratıyor. Dönüşüm projeleri genellikle yaklaşık 50–65 m² büyüklüğünde birimleri €3.800–4.800/m² seviyesinde sunuyor. Toplam yatırım yaklaşık €250.000’dan başlıyor ve beklenen brüt kira getirileri yaklaşık %5–6 seviyesinde.
Girit farklı bir arz profiline sahip. Chania, yaşam tarzı ve uluslararası kıyı talebinden yoğun şekilde etkileniyor. Premium villalar ve sahil gayrimenkulleri genellikle €4.500–7.000/m² veya daha yüksek seviyelerde fiyatlanıyor.
Heraklion ise daha şehirli ve yıl boyunca aktif bir yapıya sahip. Yeni konutlar genellikle €3.200–4.200/m² seviyesinde fiyatlanıyor ve üniversite, sağlık sektörü ve yerel profesyonel nüfusun talebiyle destekleniyor.
Girit’te boş ofis ve sanayi binası stoku Atina veya Selanik’e göre daha sınırlı olduğu için ticari dönüşüm fırsatları daha az. Bu nedenle özellikle Chania ve Rethymno gibi tarihi merkezlerde €250.000’luk restorasyon seçeneği daha önemli olabiliyor.
Konut fiyatlarının yükselmeye devam etmesi bekleniyor, ancak artışın pandemi sonrası en güçlü yıllara kıyasla daha yavaş olması öngörülüyor. Ulusal piyasa daha ılımlı bir büyüme dönemine geçerken, performans giderek gayrimenkulün kalitesine, konumuna ve arz kısıtlarına bağlı hâle geliyor.
Modern yeni konutların, profesyonel şekilde yeniden geliştirilmiş dönüşüm projelerinin ve premium kıyı gayrimenkullerinin eski ikinci el konut stokuna kıyasla daha dayanıklı kalması bekleniyor. Özellikle Atina’da modern konut kıtlığı ve sınırlı geliştirme alanı, yüksek kaliteli gayrimenkuller için fiyat primini desteklemeye devam edebilir.
€250.000’luk dönüşüm segmentinin Golden Visa pazarının en aktif bölümlerinden biri olmaya devam etmesi bekleniyor. Ancak Merkez Atina ve Pire’de uygun ticari binaları bulmak giderek zorlaşıyor. En belirgin yeniden geliştirme fırsatları değerlendirildikçe geliştiriciler ikincil bölgelere ve daha geniş Attika alanına yöneliyor.
Bu değişim yeni dönüşüm projelerinin coğrafi dağılımını zaman içinde değiştirebilir ve yasal, planlama ve teknik dönüşüm şartlarını halihazırda karşılayan binalar için rekabeti artırabilir.
Glyfada, Voula, Vouliagmeni ve The Ellinikon’un genel Atina konut piyasasından yapısal olarak farklı kalması bekleniyor. Sınırlı premium arz, büyük ölçekli projeler ve uluslararası talep, fiyatların metropol ortalamasının oldukça üzerinde kalmasını destekliyor.
Özellikle The Ellinikon, yüksek segment konut geliştirmeleri için yeni fiyat referansları oluşturuyor ve Atina Rivierası’nın Yunanistan’ın başlıca uluslararası lüks gayrimenkul pazarlarından biri olma konumunu güçlendiriyor. Bu segmentte fiyatlar genel yerel erişilebilirlikten çok kıtlık, konum, teknik özellikler ve uluslararası talep tarafından belirleniyor.
The Ellinikon, Atina’nın eski uluslararası havalimanı ve komşu kıyı bölgesinde geliştirilen 6,2 milyon m² büyüklüğünde karma kullanımlı bir yeniden geliştirme projesi. Yeni konut bölgeleri, Marina Tower, oteller, ofisler, perakende ve eğlence alanları, marina ve büyük bir metropol parkını içeren proje, Avrupa’nın en büyük kentsel dönüşüm projelerinden biri.
Yunanistan, AB dışındaki ülkelerden gelen alıcıların konut satın alımlarında uygulanan gayrimenkul devir vergisini %3’ten %15’e yükseltmeyi planlıyor . Mevcut teklif, uygulamanın 1 Temmuz 2027’de başlamasını öngörüyor.
Değişiklik henüz yürürlüğe girmedi ve nihai düzenlemede istisnalar ile geçiş hükümleri yer alabilir. Mevcut haliyle uygulanması durumunda değişiklik, AB dışındaki alıcıların satın alma maliyetlerini önemli ölçüde artırabilir ve 2027’de satın alma zamanlaması açısından önemli bir faktör hâline gelebilir.
Takip edilmesi gereken bir diğer konu, piyasa fiyatlarıyla vergilendirmede kullanılan Yunanistan’ın resmi bölge değerleri arasındaki farkın giderek açılması. Kolonaki, Kypseli, Exarchia, güney banliyöleri, Ellinikon bölgesi ve Pire dahil olmak üzere Atina’nın çeşitli bölgelerinde gerçekleşen işlem fiyatları resmi vergilendirilebilir değerlerin önemli ölçüde üzerine çıkmış durumda.
Glyfada’da 65 m² büyüklüğündeki bir daire Haziran ayında €4.846/m² seviyesinde satıldı. Bu fiyat, €2.350/m² olan resmi bölge değerinin iki katından fazla. Fark Kolonaki’de %44, Kallithea’da ise %35 seviyesine ulaştı. Bu veriler, bazı bölgelerde vergilendirilebilir değerlerin gerçek piyasa fiyatlarının ne kadar gerisinde kalabildiğini gösteriyor.
Bölge değerlerine ilişkin yeni bir incelemenin 2027’nin ikinci yarısında yapılması bekleniyor. Yeni değerler henüz belirlenmedi, ancak resmi değerlerin piyasa fiyatlarının çok altında kaldığı lokasyonlarda önemli artışlar yapılması gelecekteki alıcılar ve mevcut mülk sahipleri için gayrimenkul vergilerini ve işlem maliyetlerini yükseltebilir.
Benim tavsiyem ilanla değil, stratejiyle başlamak. Önceliğinizin oturum izni, kira geliri veya uzun vadeli sermaye koruması olup olmadığına karar verin çünkü bunların her biri farklı bir bölge ve gayrimenkul türüne işaret ediyor. Geliştiricinin geçmiş projelerini ve dönüşümün hukuki statüsünü dikkatle kontrol edin. Zamanlamayı da takip edin: AB dışı alıcılar için önerilen vergi değişiklikleri ve beklenen bölge değeri güncellemesi, 2026 ve 2027’nin ilk dönemini daha sonraki bir tarihe kıyasla satın alma açısından daha avantajlı hâle getirebilir.
Nasos Fousias
Astons Yunanistan Direktörü
Yunanistan’ın 2026 gayrimenkul piyasası büyümeye devam ediyor, ancak yatırım fırsatları giderek daha fazla segmentlere ayrılıyor. Kompakt dönüşüm projeleri Golden Visa yatırımcıları için en erişilebilir seçeneklerden biri olmaya devam ederken, Atina Rivierası gibi premium pazarlar kalite, lokasyon ve uzun vadeli değere odaklanan daha yüksek bütçeli yatırımcıları çekmeye devam ediyor. Aynı zamanda modern konut arzındaki sınırlılık, yeniden geliştirme faaliyetleri, altyapı projeleri ve yaklaşan vergi değişikliklerinin 2027’ye kadar piyasayı şekillendirmesi bekleniyor.
Yatırımcılar açısından bu durum, gayrimenkul seçiminde yalnızca fiyatın değil, yatırım stratejisinin giderek daha önemli hâle geldiği anlamına geliyor. Astons, alıcıların lokasyonları ve gayrimenkul türlerini karşılaştırmasına, Golden Visa uygunluğu ve yatırım potansiyelini değerlendirmesine ve gayrimenkul seçiminden işlemin tamamlanmasına kadar hukuki, teknik ve işlem süreçlerini yönetmesine yardımcı olur. Bütçenize, hedeflerinize ve Yunanistan’daki tercih ettiğiniz lokasyona uygun bir gayrimenkul yatırım stratejisi oluşturmak için uzmanımızla iletişime geçin.
 Daha fazla bilgi edinin
Ücretsiz Danışmanlık Talep Et
Uzmanlarımız sizin için kişisel bir plan oluşturacak ve ihtiyaçlarınız ile bütçenize en uygun çözümü seçecektir.
Bir İstek GönderYazar

Paylaş


Danışmanlık Randevusu Al
Detayları Görüşelim
Uzmanımız, ihtiyaçlarınıza göre 24 saat içinde size özel bir çözüm hazırlayacaktır.
Kubilay Yağız Yiğit
Astons Türkiye Direktörü
 Verileriniz korunmaktadır
Bilgileriniz sıkı gizlilik politikaları kapsamında korunmaktadır